Affichage des articles dont le libellé est métaux précieux. Afficher tous les articles

dimanche 15 juillet 2012

Draft - - > CHILL OUT ! / & waiting for QE3 !


Hé ouaip ! chill out ! pause ! Pif fait comme tout le monde - - > il ralentit le rythme, prend un drink (caipirinia), écoute de la musique « cool », glande à la terrasse des cafés Parisiens (entre 2 pluies), prépare son départ pour Fidji/New Caledonia, et … attend QE3 !

Salut à tous, ci-joint le dernier point marché avant septembre, de votre ami, Piflechien !

a) Les drivers marché : pas folichon et déflationniste

 - ralentissement économique plus marqué au 2eme trimestre aux USA et en Chine, récession en Europe, ralentissement des autres BRICS / par contagion/interconnexion des economies,  l’ensemble de la planète risque de ralentir ou entrer en déflation …

 - doutes sur l’aptitude des chefs d’état Européens à se mettre d’accord pour régler les problèmes de dette souveraine (le mécano du sommet du 29 juin), inquiétude sur l’Italie qui pourrait elle aussi avoir besoin du MES

 - communication officielle de la FED qui ne va pas dans le sens d’un QE3 / Cependant les marchés pensent, face aux mauvais chiffres de l’emploi, du moral des ménages et la possible poursuite du ralentissement économique US au 2eme semestre 2012, que pour se faire réélire, Obama devra passer outre et demander à la FED (peut être fin aout) de faire tourner la planche à billets …

En résumé, les drivers économiques sont clairement déflationnistes, mais l’espoir des marchés qu’un QE3 soit déclaré (dans pas trop longtemps et par surprise) soutient un mouvement inflationniste de court terme (soutien du DOW, du WTI, des matieres premieres et de l’or)

b) La synthèse de la semaine / événements clé :

i) Europe : le MES reste au port / les socialistes Français déssoulent …

 - Mécano Européen de sauvetage (accord du 29 juin) : recapitalisation des banques en difficulté (Espagnoles pour commencer) qui nécessite préalablement une supervision bancaire Européenne (avec mécanisme de surveillance centralisé) et une garantie des prêts par les états (par exemple garantie des prêts du MES à Bankia qui serait demandée à l’Etat espagnol) / ratification par la cours constitutionnelle Allemande du MES qui nécessite … 3 mois - - > problème de timing usuel dans l’UE, le besoin de recapitalisation des banques c’est maintenant, les mécanismes vont prendre peut être de 3 à 12 mois avant mise en place …

 - Espagne : l’Espagne dispose (mardi) d’un délai additionnel d’un an pour réduire son déficit public - - > donne des idées à la Grèce / mercredi, annonce par le Gouvernement Espagnol d’un plan de rigueur additionnel de 65 Md€ d’ici 2014 (coupe dans les dépenses sociales et réduction du nombre de fonctionnaires) - - > effets jugés contre productifs (retarde la sortie de  récession) / jeudi le Moody’s dégrade la note de l’Espagne et toute l’Europe gueule sur le timing débile de l’opération. Peu d’impact sur les marchés qui de toute façon avaient déjà anticipé…

lundi 25 juin 2012

Pas de QE3, pas de chocolat …


Salut a tous, Pif a la bourre dans ses notes après qq jours de vacance en Italie (Wouééé ! dans le Chianti ! à Capo Vento !) / bon c’est à nouveau le cirque en Europe, le couple Franco-allemand bat de l’aile, la Grèce est toujours bancale malgré la coalition Gouvernementale tirée par Nouvelle Démocratie, et c’est toujours craignos sur les taux d’emprunt souverains en Espagne et en Italie. A noter l’Espagne qui porte le boulet de son secteur bancaire embourbé dans des projets immobiliers pharaoniques qui ne trouveront jamais d’acquéreurs… Et pas de nouveaux dollars US (ceux du bon docteur Bernanke, en circulation via la FED) pour calmer tout le monde - - > la déflation semble s’installer durablement dans l’économie … Bon on reprend le fil des événements et le canevas usuel d’analyse - - > Ci-après

a) actualité – quoi retenir de la semaine passée ?

Ben ouaip, quoi retenir ? c’est la :

i) les lourdes maladresses de communication de Mr Hollande vis-à-vis de l’Allemagne et le désaccord persistant (franco-allemand) sur les axes à suivre afin de tirer l’Europe hors de l’ornière (priorité à la hausse des dépenses ou à la hausse prioritaire de l’intégration budgétaire) / vu de l’extérieur (USA / BRICS) le taux de confiance dans l’UE est en chute libre et le sell off se poursuit …

ii) en Grèce le calme revient (momentanément) avec la formation d’une coalition Gouvernementale (alliant Nouvelle Démocratie et le Pasok). Cependant rien n’est résolu, la coalition est faible (le seul dénominateur commun c’est la peur de la sortie de la zone euro et ses effets collatéraux au quotidien), la situation économique est toujours catastrophique, Antonis Samara veut renégocier l’accord d’austérité mis (super patiemment) en place par la Troika, et pour bon nombre d’observateurs (lire entretiens de Soros par exemple), le risque de défaut n’est repoussé que de 6 à 9 mois … / résultat - - > l’effet euphorique sur les marchés retombe très très très vite !!!

iii) En Espagne, aucune assurance que le plan d’aide à 100 Md€ suffira à sauver les banques espagnoles engluées dans des projets immobiliers pharaoniques qui ne trouveront jamais preneurs. Aucune assurance non plus que le défaut de paiement n’attend pas le Gouvernement Espagnol au coin de la rue - - > traduction marchés : les taux d’endettements souverains passent durablement à plus de 7% / en Italie, la situation n’st pas meilleur (rappel : dette souveraine stratosphérique à 120 % du PIB 2011) et les taux d’endettement souverains sont à 6% …

iv) aux states : fausse alerte, Ben Bernanke déçoit tout le monde (enfin, vous, moi, ceux qui spéculent honteusement sur le cours du pétrole, du cuivre et de l’or, pour se faire un modeste pécule ! houuuu ! houuu !) en rangeant sa planche à  billet - - > pas de QE3 (pour l’instant rassurez vous !!) mais un peu de twist (de courbe de taux, pas la danse ringarde des années 50) pour patienter … / environnement macro toujours déflationniste aux USA…

v) fausse alerte au G20 (les représentants des dirigeants des pays clé de la planète ont passé leur temps à la plage, au casino, a se goinfrer au resto, a picoler ou aux putes…) - - > aucune décision prise pour régler la crise mondiale qui nous prend tous à la gorge !!! Argh !!!

Quelle traduction marchés ? hé bin c’est ce qu’on va voir ci-après les gars - - >

dimanche 10 juin 2012

L’Allemagne a 3 mois pour sauver l’UE …


Salut à tous ! nouveau point de passage Pifthedog (qui croise toujours entre Athènes et Paris pour ses activités professionnelles) / Pif note une semaine (charnière) riche en événements/rebondissements hors calendrier macro, et beaucoup d’espoirs qui risquent finalement d'être bien déçus !!!pour faire court:

 - aucun d’assouplissement monétaire additionnel en vue en Europe (Eurobonds, nouvelle opération a guichet ouvert de la BCE) ou aux USA (quantitative easing, opération twist) / la macro Européenne reste déplorable (croissance, moral, emploi) et le moteur Franco-allemand est cassé face à l’irresponsabilité politique de Mr Hollande qui persiste à tenter d’avoir raison contre toute l’Europe (enfin celle qui gère correctement ses affaires) sur les Euro-bonds

 - énormes turbulences en vue avec les trous abyssaux planqués dans le secteur bancaire Espagnol (le FMI parle de 40 Md€ mais PIF pense que rapidement on parlera du double), Gouvernement Espagnol tétanisé et incapable d’appeler  à l’aide l’UE et le FMI (syndrome du lapin pris dans les phares d’une voiture)

 - nouveaux tirs de canon des agences de notation contre l’Espagne et nouvelles menaces de dégradation (par effet de contagion) sur toute l’UE / les States ne sont pas non plus épargnés sur la gestion de leur dette/Budget)

  - la Chine flippe pour son économie et tente une baisse des taux directeur pour maintenir son économie à flot …

En conséquence, c’est la panique sur les marchés qui hésitent entre reprise haussière inflationniste ou poursuite de l’effondrement déflationniste … Gorges SOROS, dont les origines Hongroises rendent pertinente (de la part d’un Américain gérant de fond) la vision de l’Europe, anticipe un retour en récession et de grosses dissensions dans la zone Euro d’ici la fin de l’année si l’Allemagne ne prend pas rapidement le leadership de l’ensemble …

résumé de  la semaine passée + analyse marché ici:

dimanche 3 juin 2012

Rififi sur les minières / hausse contrariante…


 salut a tous, Pif vous passe son point de passage sur l’or car la situation semble bouger… les mines d’or semblent entamer (depuis 2 semaines) un mouvement (contrariant) de reprise, sans attendre de voir les mêmes effets sur leur sous-jacent (l’or) / puis joli jump haussier de l’or vendredi dernier, après avoir testé à 3 reprises la ligne de résistance des 1 550 $ l’once, et sur réactivation des possibilité de nouvel ajustement monétaire US face à la situation de l’emploi pas terrible… L’or retrouve-t-il son statut de valeur de reserve ?

a) l’état des lieux : que montrent les charts ?

 - GOLD : conclusion explosive à la situation de containement du cours (depuis 10 jours) entre MM20 et un seuil de résistance fort à 1 550 $ l’once / explosion haussière sur (mauvaise) stat emploi US / MM20 enfoncée, le cours pile sur MM50 / encore trop tot pour affirmer un renversement de tendance mais l’événement est important et doit attirer la vigilance des baissiers

 - SILVER : suit GOLD mais sans explosion haussière violente, cependant SILVER  devrait faire comme son grand frère - - > explosion haussière lundi prochain ? la suite ici - - >

mardi 29 mai 2012

Semaine du 21 mai / Hollande se prend une porte en Allemagne …


Salut a tous, nouveau point de passage express de PIF qui profite (à Montpellier) de l’extraordinaire mois  de mai Français qui grâce aux ponts récurrents et quasi hebdomadaires  te permet (et oui ! à toi aussi lecteur !) de faire « en mai ce qu’il te plait … »,  un peu a l’exemple de nos collègues Grecs…

Pour commencer, petit retour sur la semaine passée, riche en événements…

a) Thématiques de la semaine  :

 - UE : Mauvaises stats éco UE (forte contraction jeudi de l’activité du secteur privé en mai dans la zone euro, l'indice PMI tombant à 45,9)- - > laisse présager un nouveau ralentissement de croissance au 2eme trimestre / la Grèce en roue libre vers le précipice - - > mouvement général de retrait des marchés actions Européens, poursuite du contexte déflationniste …

 - UE – France :à la marge, le Moody’s ne dégomme pas la note de la France (mais garde Hollande à l’œil via perspective négative, tout en insistant sur le caractère flou de ses axes économiques) pas de quoi rigoler, malgré la note de l’OCDE qui rehausse qq peu le PIB attendu pour 2012 (0,6% au lieu  de0,3%) , le taux de chômage devrait atteindre et rester (assez rapidement autour de 10%) / a noter également Angela Merkel qui envoie balader Hollande sur les Eurobounds, comme prévu … / PIF remercie par ailleurs Mr Hollande pour le super message qu’il envoi a toute l’UE en mettant sur la table, en pleine crise majeur des déficits, le retour à la retraite à 50 ans en France (pour un cout minimum de 5 Md€/an) alors même qu’il propose aux Allemands (qui eux ont fait les efforts de reforme structurelle), fort de notre bien beau modèle économique Français, une mutualisation de dette qui est à leur désavantage / Bien sur, aucun projet de reforme structurelle dans les cartons du PS à court terme et surtout pas avant les prochaines législatives…

 - Grèce - - > quel polichinelle sortira du grand chapeau électoral Grec ? Entre extrême droite débile, extrême gauche populiste qui ne vaut pas mieux et défiance générale des partis traditionnels (Pasok et nouvelle démocratie) le pays tourne en roue libre, sujet a toutes les rumeurs (Bank run, retour des généraux au pouvoir par les armes, mise en place d’un contrôle des changes violent dans le week end …) en attendant les élections à mi-juin

 - UE : Rien à attendre a court terme du sommet Européen, pris en otage par diverses échéances (Les décisions sont suspendues, entre autres, au référendum irlandais sur le pacte de stabilité le 31 mai et au résultat des législatives en France et en Grèce le 17 juin… ) / rien a attendre nom plus coté G8, quelques gesticulations, beaucoup de déclaratif, mais rien de concret - - > « accord général pour réfléchir sur plus de croissance au prochain sommet … »

la suite ici:

dimanche 13 mai 2012

DRAFT: Revue hebdo – semaine du 7 mai : crise politique en Europe / la Grèce sort de l’UE…


Salut à tous, le changement de polarité des marchés semble se confirmer -  - > nouvelle phase de crise aiguë en Europe, inquiétude sur l’impasse politique Grecque (avec expérimentation des extrêmes de gauche et de droite) et en France sur les choix économiques de Mr Hollande.

Inquiétude sur la nouvelle dynamique que prendra le couple Merkel – Hollande, garantie/caution du bien bel édifice Européen ! Pour Mme Merkel la fermeté à l'égard des mesures d'assainissements budgétaires reste la règle, pour Mr Hollande  il faut remettre en cause les mesures d'austérités conclues cet hiver dans les plus brefs délais et changer le dictionnaire Français (croissance et endettement signifieraient en fait la même chose dans le vocabulaire simpliste socialiste).

Aux States on cherche désespérément un second souffle après un début d’année haussier. Malheureusement l’attention reste portée sur la tragicomédie Européenne et l’inconsistance des gouvernements (et des électeurs) commence à peser sur les nerfs des marchés…

a) Ce que Pif retient de la semaine passée :

i) une situation politique bloquée (et incroyable !) en Grèce. Pas de majorité claire à l’issue du scrutin, les partis minoritaires (gauche radicale et extrême droite) montent au détriment des partis traditionnels et antédiluviens (nouvelle Démocratie et Pasok) obligeant la nomination d’un Gouvernement de coalition impossible à réunir (pourrais-t-on en France réunir dans une coalition Marine Lepen et Mélanchon ?) / Les Grecs voudraient (très sérieusement !) rester dans la zone euro, bénéficier des aides mais ne plus rembourser les dettes et ne pas faire les réformes structurelles demandées… Si les Allemands ne sont pas daccord (toujours selon le petit peuple Grec) c’est parce que les Allemands veulent prendre leur revanche sur la seconde guerre mondiale !!! Par ailleurs, Hollande viendra les sauver avec sa baguette magique a remboursement de déficits et comme remede miracle le bon exemple économique Franco-Français !!! Rumeurs de non versement de la nouvelle tranche d’aide de 5,2 Md€ en milieu de semaine / finalement seulement 4 Md€ sont versé par l’UE, le dernier Md€ reste en « otage » au sein de la BCE (faut pas déconner quand même !!!) / la sortie de Grèce de l’UE n’est plus un tabou et le terme Grexit (contraction entre Grece et exit) est très à la mode dans les salles de marchés de la planète

ii) des déclarations multiples coté Allemand (Merkel, mais surtout Jens Weidmann qui enfonce fortement mais justement le clou en fin de semaine) à l’attention de Mr Hollande contre son projet (électoral) de renégociation du pacte budgétaire et de réforme du statut de la BCE / morceaux choisis : "Il existe une coutume européenne qui veut qu'on s'en tienne aux accords signés" / "Le nouveau mot-clé est « croissance » mais chacun comprend autre chose sous ce terme / Toutes les expériences prouvent qu'un endettement trop important handicape la croissance" / "Combattre les dettes avec les dettes, cela ne fonctionnera pas" / Coté Eurogroupe on tente diplomatiquement de faire comprendre à Mr Hollande qu’il déconne …

iii) une perte record enregistrée par JPMorgan Chase: 2 Md$ envolés dans des opérations de courtage (spéculation sur CDS) par « la baleine de Londres » (trader Français qui serait basé à Londres). Le cas est emblématique, car JP Morgan est depuis longtemps considérée comme l’un des leader (bien gérés) de la spéculation et à l'abri de de type de risque / son PDG est par ailleurs la star de la croisade libérale anti régulation à NY - - > tout ça va relancer le discours/faire bouger les positions, sur le régulation des activités de trading et la séparation dans les banques des opérations générales / pour compte propre…

iv)  a noter coté Français : pour la communauté européenne, la (révision à la) baisse de la croissance Française anticipée sur 2013 (1,3% et non pas 1,7% comme initialement affirmé coté Français) ne permettront pas de maintenir l’objectif de déficit budgétaire limité à 3% du PIB - - > ça va être dur pour le nouveau Gouvernement socialiste de trouver des fonds pour une bonne vieille relance Keynésienne (hahaha ! en économie ouverte en plus !!!)

La suite ici - - >

mardi 8 mai 2012

Mid week update – Rouge c’est rouge suite - - > préparez vous a l’invasion zombie !!!


Pif travaille sur un nouveau tableau qui devrait lui permettre d’avoir une vision satellitaire des marchés (et de ne plus être le nez sur la semaine passée et celle a venir, quitte a rater la tendance générale) / En attendant ce bien bel outil, Pif (qui est ton ami) soumet à l’attention assidue de l’audience 6 graphes dont la signification est inquiétante (Chart en fin de post)

a) que voit on ? :

 - VIX (indicateur de destabilisation des marchés) - - > en hausse depuis mars

 - TLT (obligations US à 20 ans) - - > accélération haussière depuis Avril

 - Ratio INDU /TLT (préférence des marchés pour les actions ou les obligations / également indicateur d’appétence du risque par les marchés) - - > Gros retournement en cours/retour général sur les obligations…

 - $BPINDU (% de contrats haussiers sur le DOW) - - > retournement en cours depuis mars

 - SPXA50R (% d’actions cotées au DOW qui sont en dessous de leur MM à 50 jours) - - > passage 80% vers 40% depuis mars

 - TLT :$GOLD (arbitrage entre valeurs de réserves) - - > nouvelle accélération en faveur des obligations US  


b) et alors ?

 - PIF a paramétré ses graphes en hebdo et MM10, 20 puis 30 - - > tendances de moyen terme, ie sensées durer plusieurs mois avant de changer…

 - les indicateurs sont du même rouge que ceux de la salle des commandes d’une centrale nucléaire avant implosion faute d’en avoir contrôlé le réacteur nucléaire…

Bigre les marchés avaient commencés à anticiper les événements des le mois de mars - - > ralentissement Chinois, manque d’emploi aux USA, instabilité politique en Europe (France/Grece) avec risque de décontainement de la crise souveraine + report aux calendes Grecques de la date de sortie de récession …

la suite ici man:

dimanche 6 mai 2012

Semaine du 30 Avril 2012 : Rouge c’est rouge + « lake of vision thing » en France …


Et ouaip, rouge comme la couleur des marchés qui dévissent.

Pourquoi ? comment ? la baisse générale des marchés semble s’expliquer par une dégradation forte et subite de la visibilité sur les perspectives de croissance dans le monde. Moins de création d’emplois que prévu aux USA, la récession menace de revenir squatter durablement les pays de la zone euro sur fond d'élections (France, Grèce) dont l'issue est incertaine pour la poursuite de l’axe Franco-allemand (tourné initialement vers rigueur et bonne gestion).

Cerise sur la gâteau, les statistiques (et rumeurs) les plus contradictoires circulent sur l'état réel de l'économie chinoise (3eme pilier de la croissance mondiale) / Bref - - > grosse crise d’angoisse et gros dérapage sur les marchés !!!  

a) retour sur la semaine du 30 avril / le fond du tableau :

 i) Coté US, inquiétude sur la solidité de la reprise aux USA - - > ralentissement des embauches dans le secteur privé (stats ADP en forte baisse), décru lente du chômage (annonce vendredi 4 mai d’un taux de chômage pour avril à 8,1% contre 8,2% anticipés) mais qui s’expliquerait par une contraction artificielle du nombre des demandeurs d’emploi, croissance molle et marché immobilier toujours en l’air, grosse interrogation sur le timing et l’utilisation d’un nouveau round de QE3 afin accélérer la reprise économique US… / saison des résultat des sociétés US (satisfaisante) qui semble oubliée pour cette semaine …


 ii) Coté UE, craintes croissantes d’une aggravation de la crise en zone euro rendant le retour en récession plus long/douloureux que prévu - - > retour en récession de l’Espagne, remontée du chômage, contraction d’activité du secteur privé (indice PMI) plus importante que prévu en avril … / par ailleurs, lente remontée des taux souverains de l’Espagne et de l’Italie (grosses pièces dans le puzzle de l’UE), rien de nouveau coté BCE (conf de presse de Mario Draghi jeudi 3 mai) pas de baisse de taux ou nouveau LTRO annoncés… / rumeurs tournantes sur une demande d’activation par le Gouvernement Espagnol d’un nouveau LTRO dédié / article pénible en fin de semaine en Grece selon lequel un membre du Gouvernement aurait déclaré que le pays n’aurait aucun avenir dans la zone Euro - - > gênant car pourrait pousser les fonds spéculatifs à reprendre leur entreprise de sabotage spéculatif contre la zone Euro…

 iii) incertitudes politiques sur l’avenir de l’UE : divisions politiques sur la thématique de l’austérité, celle-ci étant de moins en moins acceptée par le peuple / probabilité qu’en France Mr Hollande sorte au 2eme tour et remette en cause le pacte d’austérité mis patiemment en place avec l’Allemagne et tous les pays de la zone euro (pourtant fondateur du désendettement et de la crédibilité de l’ensemble), élections également incertaines en Grèce (mise au ban des partis traditionnels, foultitude de petits partis plus ou moins sérieux dont certains extrémistes et ouvertement anti-européens)

iv) élections Françaises : retour sur le débat télévisé des 2 protagonistes Hollande/Sarkosy : Pif note (et regrette) le peu de place/manque de pédagogie concernant le monde qui nous attend (aujourd’hui et) demain : la fin de la domination occidentale, l'émergence de nouveaux pôles de puissance, l'accélération et l’irréversibilité de la mondialisation. Le basculement du monde vers la Chine, l'Inde, le Brésil et plein d’autres pays plus petits mais eux-aussi émergents. Face à ces changements majeurs, l’Europe comme entité unie et l’euro comme monnaie commune prend sa dimension. L'univers des blocs économiques de demain comprenant de quatre à cinq grandes devises dont il faudra être, pour arriver a se faire entendre, n’a (comme les autres thèmes) a aucun moment été abordé … Le financement de l’Etat providence dans un contexte d’impossibilité de retour aux 30 glorieuses n’a pas non plus été abordé - - > Pif promet à la France un réveil avec grosse gueule de bois quelque soit le candidat sortant car aucun n’a apparemment (ou ne souhaite mettre en avant) « the vision thing » … la suite ici :

mardi 1 mai 2012

Point hebdo – 30 Avril : Mitterand 2.0 + Europe en berne / PIB US à 2,2% / calmos en chine !


Salut a tous, nouveau point de passage après une semaine passée, fatigante (baissière, haussière puis finalement neutre).

 - En toile de fonds, Pif note sur la semaine passée : toujours l’impression que ça va mieux aux States, saison des résultats (1Er trimestre 2012) bonne - - > en conséquence le DOW resiste et contre toute attente progresse / par contre ça va moins bien en zone euro, sur le plan politique (effet Hollande, démission de Marc Rutte aux Pays-bas) et sur le plan macro (croissance atone, nouvelle dégradation de note souveraine sur l’Espagne, reprise de la lente montée des taux de financement Italiens et Espagnols) - - > en conséquence les indices Européens action stagnent ou consolident / toujours rien a attendre du coté Chinois dont le cycle économique est sur le mode ralentissement/atterrissage.

 - Ci-dessous le traditionnel résumé des événements clé de la semaine passée, le non moins traditionnel 360° marchés Piflechien, puis la reco pour la semaine en cours… (et ouaip, Pif encore à la bourre dans ses notes !!!)

a) donc en synthèse et sur la semaine passée (23 Avril) :

 i) US : amélioration économique et croissance modérée

 - publication (vendredi 27) d’un PIB US (premier trimestre 2012) finalement décevant à 2,2% car en-dessous des attentes (de 2,5% à 3%) mais déconcertant car peu conforme aux améliorations observées récemment sur le front de l’emploi, et aux résultats positifs des entreprises US du 1er trimestre 2012 …

 - minutes de la FED sans surprises : pour l’instant la FED se satisfait de la croissance enregistrée au premier trimestre (bien qu’en ralentissement comparée au dernier trimestre 2012) / confirmation du statu quo - - > les taux restent inchangés et faibles jusqu’en 2014 / pas de nouvelle opération d’achat d’emprunts obligataires souverains pour tordre la courbe des taux US / estimations FED : croissance US 2012 de 2,2% à 2,7% - chômage de 8,2% à 8,5% / Les USA semblent lentement sortir de la crise grâce à leur dynamisme entrepreneurial intrinsèque…

 - saison des résultats satisfaisante pour les entreprises US sur le 1er trimestre 2012

Vous devriez lire la suite ici :

dimanche 22 avril 2012

Point hebdo – 16 Avril : croissance mondiale révisée (hausse) / peur souveraine Européenne entretenue / Hollande en embuscade


Salut a tous, Pif vous fait bénéficier comme chaque semaine de ses notes de synthèse observations (semaine passée) et propositions d'orientation (marché) pour les semaines a venir… / Bon alors, rebond haussier du DOW dans un marché qui passe baissier, ou simple micro-consolidation dans un trend qui reste haussier ? la suite plus loin ...


a) le point hebdo express Piflechien


Pif note a court terme :

- des informations positives pour la croissance (relèvement du taux de croissance mondial à 3,5% par le FMI mardi 17),

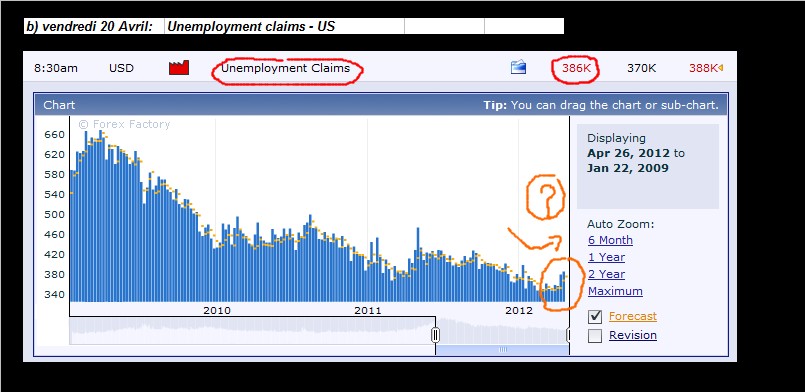
- toujours des doutes sur le retour à bonne fortune US (stagnation des nouvelles demandes d’emplois vers 380 Kdemandes, pas de signe de reprise coté immobilier …)
Stat emploi US


- inquiétude sur la reprise de la crise de dette souveraine européenne qui reste toujours bien alimentée (rumeurs de dégradation de la dette des pays bas et de la France jeudi, dérapage du déficit Italien mercredi, tout ça après une grosse inquiétude sur la dette espagnole il y a 15 jours)

En toile de fond Pif rappelle :

- la thématique du ralentissement de l’économie Chinoise (recul des importations chinoises, publication d’un PIB décevant à 8,1% pour le premier trimestre 2012 - - > semaine du 9 Avril)

- toujours pas de message clair sur un potentiel QE3 coté US (a priori pas de QE3, sauf si l’économie US traine a redécoller …)

- un pétrole toujours très cher (sup 100$ le baril), principal menace/risque à la reprise mondiale

Vous devriez lire la suite ici :

samedi 14 avril 2012

Point hebdo express - - > semaine du 9 avril 2012 - cygne noir chinois (le retour ?)

Salut a tous / point express marchés selon Pifthedog, entre 2 célébrations de Pâques orthodoxe à Olympe (dans le Péloponnèse ...)

a) refresh – événements clé de la semaine passée :

- la crise de l’UE se rappelle au bon souvenir des marchés avec de nouveaux dérapages haussier des taux des obligations souveraines Espagnoles et Italiennes

- poursuite de la thématique du ralentissement de l’économie Chinoise (recul des importations chinoises mardi, publication vendredi d’un PIB décevant à 8,1% pour le premier trimestre 2012)


- nouvelles interrogations sur le redécollage de l’emploi aux USA (pérenne ou pas pérenne !!!)

Vous devriez lire la suite ici :

dimanche 1 avril 2012

DRAFT : Réveil du VIX, QE3 le retour et MES/FES à 800 Md€ …

Avec en plus les Butcher Babies en intro…


Salut a tous, ci-joint les notes express de Pifthedog pour la semaine à venir / n’hésitez pas a laisser vos commentaires …

a) Comprendre – retour sur les Evénements récents (mois de Mars) :

- Semaine du 26 Mars 2012 : Les points importants de la semaine : lundi 26 Ben Bernanke et probabilité d’un QE3, jeudi 29 prévision de croissance US 2012 à 3% (1er trimestre 2012) et poursuite de la baisse du nombre de demandeurs d’emploi, vendredi 30 : MES + FES dotés à 800 Md€ (ça rassure tout le monde même si ça inflatera grave le bilan des banques centrales)

A ne pas oublier également :

- Refresh 1 : la semaine du 19 mars était marquée par : les mauvaises stats immobilières US, la polémique sur le sérieux de la reprise US et l’atonie de la croissance en Europe (soutenues uniquement par l’action des banques centrales et la création monétaire), la peur d’un atterrissage brutal en Chine (croissance faible, inflation modérée et moins de consommation de pétrole), et la hausse des taxes à l’importation d’or en Inde / menace d’utilisation des stocks stratégiques de pétrole (USA – EU) pour calmer les cours et le peuple (prix à la pompe)

- Refresh 2 : la semaine du 5 mars était marquée par le succès de la restructuration de dette de la Grèce qui ramène la confiance mondiale dans l’encadrement de l’UE par l’Euro groupe, stabilisation du taux de chômage US à 8,2% en Février 2012 (demi jambe économique favorable pour les USA…)

Vous devriez lire la suite ici :

lundi 26 mars 2012

DRAFT : Remise en question …


… de la hausse aveugle du DOW depuis fin 2011 !!!


a) le billet de Pif :

Salut a tous, semaine intermédiaire (celle du 19 mars), relativisation des problèmes Souverains en Europe, interrogation sur la pérennité de la reprise US (emploi / croissance) et le (manque de ) redécollage de son marché immobilier, interrogations sur la Chine (modèle, ralentissement économique) avec un possible atterrissage économique plus dur qu’anticipé… Cerise sur la gateau : attaques sur la demande d’or Indienne (presque 25% de la demande mondiale d’or) / tout ça dans le détail ci-après …

b) Points clé de la semaine du 19 mars :

En résumé :

- Grèce : révision à la hausse des perspectives de croissance (reprise des 2013) / réception mardi de la première tranche du plan d’aide de 7,5 Md€ / bref ça se calme et ca semble mieux aller …

- Europe : adjudication réussie du FESF (1,5 Md€ doté a 20 ans) / bonnes nouvelles (révision en légère hausse de la croissance de la France sur 2012, stats macro Italiennes favorables…)

- USA : immobilier US toujours enlisé, relance de la polémique sur le sérieux de la reprise économique à laquelle les opérateurs semblaient croire depuis le début de l’année

- Chine : rumeurs de coup d’état en début de semaine, puis peur d’un atterrissage économique brutal : contraction de l'activité manufacturière en mars et confirmation (indivcateur avancé HSBC) d’un ralentissement de croissance début 2012…

- bonus : la polémique de milieu de semaine / quel est le réalisme de la reprise ? L’action des banques centrales, Fed, BOE (création monétaire/taux faibles) et BCE (2 opérations de refinancement à trois ans LTRO pour plus de 1.000 Md€) serait seule à l'origine de l’embellie des marchés depuis fin 2011…

Vous devriez lire la suite ici :

dimanche 18 mars 2012

Draft - Point de passage 14 mars - hausse contrariante...


Salut a tous / Pif toujours entre Athènes et Paris, avec peu de temps pour le blog. Ci-dessous malgré tout son billet bricolé entre 2 aéroports …

Bon on dirait que l’euphorie marché gagne du terrain (après malgré tout un début de semaine difficile) en relisant rétroactivement le résumé économique de la semaine écoulée (celle du 14 mars) / pour faire court :

- Ca va mieux aux USA (chômage, croissance) mais aussi en Europe (maitrise de la crise Grecque – dotation du MES – épisode recessioniste en Europe qui sera peut être moins douloureux que prévu)

- résurgence de l’inflation dans les débats (importée par le cout du pétrole) mais écartement d’un QE3 US (minutes de la FED) a court terme
Résultat : les indices actions sont au zénith, les matières premières en déplacement translatif et Gold consolide …

a) refresh - - > la semaine eco en résumé

Lundi 12 euro soutenu - - > poursuite de l’optimisme suscité par la réunion de l’Eurogroupe et la restructuration de la dette Grecque / l’Eurogroupe ne tranche cependant pas la question du plan d’aide, la Grèce (quelques dernier créanciers restent difficiles à « convaincre ») / Entrée officielle de l’Italie en recession, propos négatifs du premier ministre Allemand (la croissance 2012 devrait être moindre qu’en 2011) / confirmation (en marge de l’Eurogroupe) par le ministre des finances Grec, du succès de l’échange de dette (PSI)

Vous devriez lire la suite ici :

mercredi 14 mars 2012

Point hebdo Pifthedog – dimanche 11 Mars


PIF a la bourre dans ses notes - - > ci-joint le post qu’il aurait du mettre en ligne dimanche soir …

Woué woué woué, Pif jongle (en produits turbo) avec les indices action, les métaux précieux, les matières premières, et l’eurodollar. Il a l’ambition (le fou !) de comprendre la direction (à la grosse, pas dans le détail il vous rassure !!!) du monde qui nous entoure et arbitrer en conséquence son portefeuille de turbos pour idéalement s’enrichir (si si !!! bon enfin gratter peut être un 13eme mois…) / Le blog que vous lisez est la somme de ses analyses, expérimentations et tentatives de mise en place de modèles décisionnels dont le but est de prendre des positions qui (idéallement) vont dans le bon sens.

Wouép ! alors comment gérer la semaine qui arrive ? faut il acheter du pétrole, de l’or, du DOW et de l’euro ? Hmm regardons déjà la semaine passée et essayons de répondre …

a) Synthèse :

Bon clairement une semaine écoulée (celle du 5 mars) sous le signe de la Grèce (ca ne nous change pas !) et de la poursuite d’indications favorables (améliorations) sur le front de l’emploi US :

- sur le front Européen : finalement succès (vendredi 9 mars) de la restructuration de dette privée Grecque. Petite activation des clauses d’action collectives « à la marge » permettant outre à Venizelos de faire son fier mais surtout à la Grèce d’atteindre un taux de conversion de presque 96% des obligations souveraines refilées au secteur privé / évidemment L’ISDA gueule et souhaite activer les CDS pour la petite minorité de fonds qui ne semblent pas comprendre l’enjeu général et qui n’ont pas souscrits volontairement à l’échange de dette / Le Moody’s (très mauvais joueur et grognon) refuse de considérer l’étape comme un progrès (dans le vaste progrès de restructuration de la dette Athénienne) maintien la notation souveraine du pays au plus bas et gueule de partout que la Grèce est en quasi défaut souverain… heureusement ça semble se passer dans l’indifférence générale des marchés financiers …

- sur le front US : poursuite de l’amélioration de la situation de l’emploi aux USA, stabilisation du taux de chômage (février 2012) à 8,3%, mais la bonne nouvelle c’est que les demandeurs d’emplois qui étaient sortis du système (et des stats US) y reviennent (expliquant la stabilité observée du taux de chômage). En facial le taux de chômage ne bouge pas, en réalité, la création d’emploi repart bien (et il semble que les mesures d’allégement monétaire finalement commence à agir/prendre racine)

Vous devriez lire la suite ici :

lundi 27 février 2012

PANIQUE A TEHERAN…


a) Le billet de PIF :

Salut a tous, Pif a la bourre dans ses notes hebdo (ou il a passé trop de temps ce WE a regarder les clips des Butcher babies que vous trouverez dans Alternativ TV 7eme shot !!!

Retour aux choses Sérieuses ? NON la sortie de la Grèce de la zone Euro c’est pas pour cette fois !!! Accord a l’arrache finalement trouvé et méga plan de restructuration (dette privée) et refinancement (dette publique).

Ca chauffe en Iran, ou le programme de centrifugation des matériaux fissibles s’accélère et se déplace dans des installations sous-terraines (non susceptibles d’être atteinte par un bombardement Israélien). Encore un trimestre et le point de non-retour sera atteint, techniquement, à la différence de l’Irak et de la Syrie qui n’y sont jamais arrivés, l’Iran disposera d’assez de matériel nucléaire enrichi (au-dela du seuil impitoyable de 20%) pour faire la bombe atomique (et risquer de vitrifier la région assez rapidement). La guerre des services secrets (Mossad, CIA) a déjà commencé pour éliminer les ingénieurs nucléaires Iraniens, pister et saboter les équipements de centrifugation importés d’Europe de l’Est, mais l’Iran est tenace. Par ailleurs, Obama est coincé jusqu’aux élections (guerre en Iran invendable après l’Irak et l’Afghanistan) mais pas les Israéliens …

Le marché sent tout ca et probablement pousse la prime géostratégique du pétrole au maximum, le WTI passe à 110 $ le baril en qq jours … Pif vous le dit, grosse méfiance sur les marchés action, malgré le biais haussier du trading robotisé de WS, le levier grec ayant disparu et la menace Iranienne se faisant plus précise, la thématique du choc recessionniste devrait assez rapidement revenir sur le devant de la scène …

Retour au canevas traditionnel que PIF formalise laborieusement chaque semaine pour tenter de saisir le sens du vent sur les marchés …

b) Pif note pour la semaine passée:

- Grèce : accord enfin trouvé entre BCE, FMI et Grèce sur la restructuration de ss dette (mardi 21 Février) / aide publique de 130 milliards d'euros jusque fin 2014, et effacement partiel de la dette grecque privée (107Md€) / Digestion ensuite tout la semaine (par les marchés) de cet accord

- forte hausse du WTI (+ 8 $ à 108 $ le baril) sur effet Iran (rumeurs de frappes Israéliennes sur les installations nucléaires Iraniennes) / bonnes stats macro en fin de semaine / Hausse également de l’or qui monte vers 1 800 $ l’once, également sur effet Iran (effet peur), mais peut être aussi en prévision de la prochaine opération de financement des banques de l’UE par la BCE (programme LTRO, la semaine prochaine)

Vous devriez lire la suite ici :

lundi 20 février 2012

Point de passage - - > GUEPIER A TEHERAN !!!


Salut à tous, point Express, car Pif est toujours entre Athènes et Paris et dispose de peu de temps pour son blog … En résumé ? le DOW fait le fakir, l’Eurodollar est balloté par les multiples rebondissements du dossier Grec, l’Iran envoie le pétrole dans les airs, Gold consolide et les obligations US continuent de perdre de la vitesse. Tout ça dans le détail ci-après :

a) Événements clé :

i) Grèce : Les multiples rebondissements du dossier Grec constituent l’essentiel de l’animation en Europe. Vote au Parlement dimanche 12 Février des nouvelles mesures d’austérité (199 voix sur 300 députés présent) pendant que la place syntagma était occupée par 80 000 personnes (48 bâtiments incendiés) en protestation contre la mise en place de ces mesures. Mardi catastrophe, L’Eurogroupe doute du soutien indéfectible des petits partis Grecs au plan de rigueur agrée avec le Gouvernement en place et reporte sa décision (autorisation ou non de la prochaine tranche de prêts de 130 Md€) au mardi 21 février. Ces petits partis pourraient obtenir des scores satisfaisants aux prochaines élections d’Avril face à l’impopularité de la coalition Gouvernementale aux commandes, et remettre en question le remboursement des sommes avancées par l’UE, le FMI ou les créanciers privés… Jeudi 16, rumeurs de fractionnement de l’aide : seulement 13 Md€ fin mars, les 130 Md€ seraient reportés a après les élections du mois d’avril à Athènes. Le Ministre Allemand des finances Wolfgang Schauble souffle le chaud et le froid dans ses déclarations sur l’issue du dossier…

ii) Iran : Le deuxième feuilleton de la semaine est le psychodrame Iranien. En représailles à l’embargo des principales puissances occidentales (qui cherchent à empêcher l’Iran d’obtenir trop vite l’arme nucléaire), Téhéran menace de ne plus fournir en pétrole à la France, l’Italie, l’Espagne, la Grèce, le Portugal et les Pays-Bas. Le ton monte et la mesure est décidée unilatéralement aujourd’hui (lundi 20) contre la France et l’Angleterre, jugées leader dans le projet embargo.


Vous devriez lire la suite ici :

jeudi 16 février 2012

DRAFT : 2 ou 3 trucs a savoir sur la liquidité …


… et la hausse du DOW depuis decembre 2011

a) le billet de Pif :

Salut a tous, quelques commentaires de Pif sur les premiers événements/tendances de la semaine + un point liquidité qui te permettra à toi, fidèle lecteur, d'être un peu plus éveillé que la moyenne ...

- bon le vote du Parlement Grec est passé (dimanche dernier) mais avec un tel bordel à Athènes que ces effets positifs (pour la pérennité et le renforcement de la zone euro, le containement du problème Grec à la Grèce) en sont (malheureusement) passés à la trappe… / Le report d’une semaine de la décision définitive de la BCE et du FMI sur l’attribution de la prochaine tranche de prêt pour la Grèce n’est absolument pas engageant et confirme l’hypothèse de l’enlisement avancée par PIF dans ses posts précédents…

- Coté agences de notation, comme par hasard, l’UE tente un pas un avant, mais les agences US repassent à l’attaque (abaissement mardi par Moody’s des notes de l’Espagne, du Portugal et de l’Italie, menaces sur d’autres pâys de l’UE) pour ramener l’eurozone un pas en arrière…

- bon sang, saperlipopette, mille météores, rien n’arrête le DOW !!! comment est ce possible ? réponse en fin de post ...

b) Focus Grec - - > retour sur le vote du parlement de dimanche soir « sous les cocktails molotovs »

- pas d’explosion de joie sur le feu vert du parlement Grec aux nouvelles mesures d’austérité, les indices restent calmes et l’euro consolide. Normal, il y a autant d’avis favorables que défavorable à la situation de ce lundi 13 février / démonstration :

- avis défavorables : Le vote du Parlement n'est qu'un nouveau pas vers une issue positive en Grèce mais il ne règle rien sur le fond, la sortie de crise semble très éloignée, jusqu'à présent les plans n'ont abouti qu'à une contraction de PIB sans réduction du déficit public, la colère populaire à Athènes ce week-end met le lumière le fait que la mise en place des mesures va être compliquée, les investisseurs ne seront totalement rassurés que quand le second plan d'aide sera effectivement accordé au Trésor grec (notamment la mise en place de l'échange de dette avec les créanciers privés), la situation politique grecque reste tendue et des élections en avril pourraient voir les opposants à ces mesures prendre le contrôle du pays …

- avis favorables : le vote du Parlement est un gage de confiance donné à la communauté international, sur la capacité de l'UE à garder son unité et à se comporter comme une structure économique fédérale…

Vous devriez lire la suite ici :

dimanche 12 février 2012

samedi 11 fevrier 2012 – ATTENTION - - > CRAIGNOS EN GRECE


Salut à tous, nouveau point de passage investissement, a horizon une semaine, pour ceux qui comme PIF sont placés essentiellement en turbo (haussiers ou baissiers) sur DOW, DAX, Gold, Eurodollar et WTI… As usual, point sentiment marché, derniers événements, 360° puis reco pour le début de semaine prochaine.

a) psychologie de marché - - > le Grèce est le driver clé

- Pif note que les marchés sont kidnappés par le dossier Grec qui est en train de s’enliser. Le relatif optimisme qui primait jusqu’alors (on va dire jusqu'à jusqu'à jeudi 9 février) est en train de s’émousser, voir de perdre l’essentiel de sa force (regarder par exemple la hausse du VIX vendredi 10 février, suite a la déconvenue de la réunion de l’Euro groupe de jeudi soir).

- Coté DOW, PIF note la poursuite du mouvement de soutien haussier depuis mi décembre. Ce jeudi était la 25ème séance de hausse sur 33 depuis le 20 décembre dernier ! c’est inquietant, car quand les robots de trading de WS vont se retourner, la chute risque d’être tres violente. OK pour cela il faut un déclencheur - - > la perte de patience vis-à-vis du dossier Grec pourrait être il être ce déclencheur ? Pif n’en sait rien, mais il conseille une vigilence maximum demain et pour toute la semaine a venir…

- -a la marge : baisse du commerce extérieur Chinois sur janvier, déficit budgétaire non contenu aux USA mais poursuite du trend de réduction du nombre des inscriptions au chômage…

Vous devriez lire la suite ici :

dimanche 5 février 2012

Vendredi 4 février 2012 : WARNING :- - > accélération haussière sur stats emploi US


Salut à tous, nouveau point de passage (qui fait suite à mon dernier post du 1er Février)

a) psychologie de marché

quoi de neuf ? pour faire simple, fin de semaine marqué essentiellement par la situation de l’emploi aux USA et la poursuite de la douloureuse négociation d’allègement de dette en Grèce

- fin de semaine marquée par les stats emploi favorables aux USA et prétexte à un nouvel élan /débordement haussier du DOW (243 000 création d’emploi en janvier 2011 – chômage à 8,3%) / les stats sont cependant à double tranchant (ralentissement de croissance attendu sur début 2012 qui doit fatalement impacter l’emploi US, la lecture de la baisse du taux de chômage est polluée par de nombreux américains qui découragés par la situation locale du marché du travail, renoncent à en trouver un et ne figurent sur aucune statistique)

- toujours rien coté Grec. Différentes rumeurs : les propriétaires privés de la dette pourraient voir la dépréciation de leur titres passer de 50% à 70%, soit au-delà des 30Md€ prévus initialement. Du coté de l’UE, le prochain prêt de soutien à la Grèce pourrait passer de 100 Md€ à 115 Md€. Le but étant de ramener (dette publique et privée) l’endettent à 120 % du PIB (contre 160 % actuellement) / bon faute d’accord, la Grèce sera en cessation de paiement en mars 2012 …

Les marchés semblent malgré tout choisir l’optimisme (ie ne regarder que les bons cotés de l’annonce favorable d’emploi US) et jouer un dénouement finalement heureux en Grèce. Pour cela regarder le coup d’accélérateur sur les indices vendredi âpres midi (chart d’entrée de post) vers 14heures, a la publication des stats emploi US…

Vous devriez lire la suite ici :