Affichage des articles dont le libellé est Italie. Afficher tous les articles

lundi 4 mars 2013

DRAFT / semaine du 25 fevrier 2013 - - > Coupes budgétaires US et élections Italiennes


Obama sur les coupes budgétaires:


Élections italiennes :


Salut a toi , fidele lecteur !!!  Ci-joint le dernier point de synthèse marché de Pif pour la semaine du 25 février 2013 avec qq addons techniques pour en savoir plus que les autres ...
           
           a) Rappel des thématiques de la semaine passée :

      i) aux USA : pas d’accord sur le budget de l’état US / les coupes automatiques sont lancées et Démocrates  et Républicains se renvoient la balle sur la responsabilité du dérapage … / coté FED, ça tergiverse pas mal sur l’opportunité de poursuivre (ou non) la massive création monétaire (quantitative easing) dans un contexte de reprise économique lente mais certaine …/ mauvaise nouvelle, la nouvelle évaluation du PIB US au cours du 4eme trimestre 2012 tombe à +0,1% (et non pas + 0,5% comme l’attendait le consensus) contre -0,1% initiallement - - > confirmation du trou d’air fin 2012

           ii) en Europe, ça craint- - > l’Italie à l’issue des élections législative se retrouve ingouvernable, écartelée entre divers partis dont à la tête l’équivalent local d’un Djamel Debouze (ie un rigolo) … / la coalition gouvernementale de centre-gauche de Mario Monti (que toute l’Eurozone attendait au pouvoir) fait un score rikiki /  le meilleur, c’est quand même le retour de la momie (Berlusconi) à la chambre des députés malgré toutes les casseroles qu’il a aux couilles … / a la marge , l’Angleterre perd son AAA (et tout le monde le souhaite sur le continent, également son ton condescendant !!!)

dimanche 1 juillet 2012

UNEXPECTED - - > UE : MONTI 2 – MERKEL 1 …


Titre alternatif : le diable est dans les détails …

Salut à tous, ci-après les notes de synthèse de PIF sur le dernier sommet de Bruxelles (du jeudi et vendredi 29 juin) dont le résultat/les décisions (l’intervention directe des fonds pour recapitaliser les banques et acheter de la dette souveraine des pays de l’Union en difficulté) prend tout le monde à contre-pied…  / bonne lecture

A) l’Accord Européen :

i) Les grandes lignes :

 -  mise en place un mécanisme d'ici fin 2012 permettant de recapitaliser les banques directement via les fonds de secours Européen (MES et FES)/ - - > la recapitalisation d’une banque ne dégradera plus les comptes publics d'un État / proposition sur mesure pour l’Espagne…

 - assouplissement des conditions d’achat de la dette souveraine sur les marchés, le FESF et le MES pourront acheter directement des titres de dette sur les marchés (primaire / secondaire) / demande d’intervention non soumise à un programme spécifique, signature d’un mémorandum mais pas de troïka /  - > proposition sur mesure pour l’Italie…

 - fin du statut de créancier préférentiel du MES lorsqu’il apporte son soutien - - > pas d’impact sur les exigences des investisseurs privés en dette souveraine - - > proposition sur mesure pour l’Italie et l’Espagne …

 - mise en place d'ici à la fin de l'année, d’une supervision intégrée des banques de la zone euro, pilotée par la BCE

 - pacte de croissance - - > mise à disposition de 120 Md€ d’investissement public Keynésien (60 Md€ de la BEI et le reste par déblocage des fonds structurels)

 - accord de principe sur le pacte de stabilité budgétaire

 - Pas d’Eurobonds / intégration politique repoussée à « plus tard »

la suite ici:

lundi 25 juin 2012

Pas de QE3, pas de chocolat …


Salut a tous, Pif a la bourre dans ses notes après qq jours de vacance en Italie (Wouééé ! dans le Chianti ! à Capo Vento !) / bon c’est à nouveau le cirque en Europe, le couple Franco-allemand bat de l’aile, la Grèce est toujours bancale malgré la coalition Gouvernementale tirée par Nouvelle Démocratie, et c’est toujours craignos sur les taux d’emprunt souverains en Espagne et en Italie. A noter l’Espagne qui porte le boulet de son secteur bancaire embourbé dans des projets immobiliers pharaoniques qui ne trouveront jamais d’acquéreurs… Et pas de nouveaux dollars US (ceux du bon docteur Bernanke, en circulation via la FED) pour calmer tout le monde - - > la déflation semble s’installer durablement dans l’économie … Bon on reprend le fil des événements et le canevas usuel d’analyse - - > Ci-après

a) actualité – quoi retenir de la semaine passée ?

Ben ouaip, quoi retenir ? c’est la :

i) les lourdes maladresses de communication de Mr Hollande vis-à-vis de l’Allemagne et le désaccord persistant (franco-allemand) sur les axes à suivre afin de tirer l’Europe hors de l’ornière (priorité à la hausse des dépenses ou à la hausse prioritaire de l’intégration budgétaire) / vu de l’extérieur (USA / BRICS) le taux de confiance dans l’UE est en chute libre et le sell off se poursuit …

ii) en Grèce le calme revient (momentanément) avec la formation d’une coalition Gouvernementale (alliant Nouvelle Démocratie et le Pasok). Cependant rien n’est résolu, la coalition est faible (le seul dénominateur commun c’est la peur de la sortie de la zone euro et ses effets collatéraux au quotidien), la situation économique est toujours catastrophique, Antonis Samara veut renégocier l’accord d’austérité mis (super patiemment) en place par la Troika, et pour bon nombre d’observateurs (lire entretiens de Soros par exemple), le risque de défaut n’est repoussé que de 6 à 9 mois … / résultat - - > l’effet euphorique sur les marchés retombe très très très vite !!!

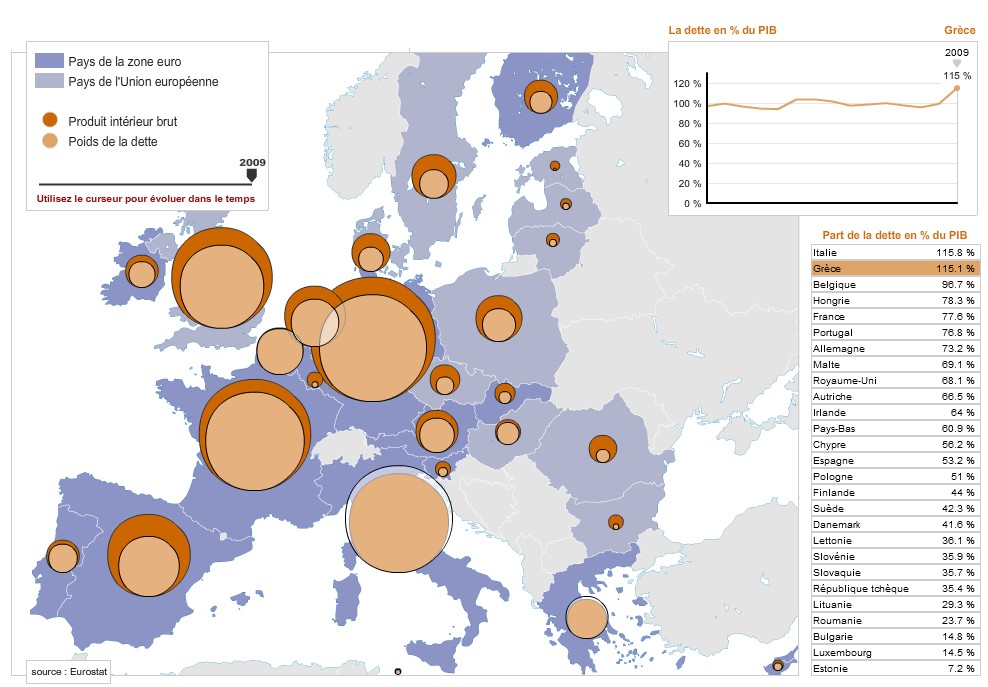
iii) En Espagne, aucune assurance que le plan d’aide à 100 Md€ suffira à sauver les banques espagnoles engluées dans des projets immobiliers pharaoniques qui ne trouveront jamais preneurs. Aucune assurance non plus que le défaut de paiement n’attend pas le Gouvernement Espagnol au coin de la rue - - > traduction marchés : les taux d’endettements souverains passent durablement à plus de 7% / en Italie, la situation n’st pas meilleur (rappel : dette souveraine stratosphérique à 120 % du PIB 2011) et les taux d’endettement souverains sont à 6% …

iv) aux states : fausse alerte, Ben Bernanke déçoit tout le monde (enfin, vous, moi, ceux qui spéculent honteusement sur le cours du pétrole, du cuivre et de l’or, pour se faire un modeste pécule ! houuuu ! houuu !) en rangeant sa planche à  billet - - > pas de QE3 (pour l’instant rassurez vous !!) mais un peu de twist (de courbe de taux, pas la danse ringarde des années 50) pour patienter … / environnement macro toujours déflationniste aux USA…

v) fausse alerte au G20 (les représentants des dirigeants des pays clé de la planète ont passé leur temps à la plage, au casino, a se goinfrer au resto, a picoler ou aux putes…) - - > aucune décision prise pour régler la crise mondiale qui nous prend tous à la gorge !!! Argh !!!

Quelle traduction marchés ? hé bin c’est ce qu’on va voir ci-après les gars - - >

samedi 10 décembre 2011

Dollar ou Euro ? non G.O.L.D.


Pour le WE Pif vous propose de regarder 2 entretiens: Mohamed El Erian (DG influant du puissant fonds US Pimco) et Marc Faber (éditeur du Gloom, boom and doom report / commentateur iconoclaste de l’actualité économique et investisseur expérimenté) / retour donc sur 2 entretiens récents (7 et 8 décembre) de nos deux compères, qui outre disserter (finalement de manière positive) sur l'avenir de l'UE et de l'Euro, vous permettront d'alimenter vos réflexions pour le WE …

a) Entretien Bloomberg Marc Faber :

- DOW : Les actions US ne sont pas chères / S&P à un niveau intermédiaire à 1 260 (après survente en Octobre à 1 074) / Rallye haussier possible sur bonnes nouvelles d’Europe (enfin report des problèmes de dette à dans un ou deux ans …)

- Euro : ne disparaitra pas, survivra soit sans les pays faibles, ou en complément des devises locales (comme le dollar en Europe !!!)

- faut-il avoir des dollars ou de l’euro ? Aucune, la seule devise à posséder c’est du G.O.L.D !!!

- marchés émergents : sur 2011, les USA ont sur-performés les marchés émergents (de 15% à 25% selon les marchés). Cette sur-performance peut encore durer un moment mais un rebond des pays émergents les plus sur-vendus pourrait survenir (Inde par exemple, chute de la roupie depuis juillet de 18% et son marché boursier de 22%)

- Chine ? non, bulle du crédit, taux d’intérêts artificiellement bas, pilotage Gouvernemental des taux de réserve obligatoire des banques, mesures fiscales avantageuses, la santé de l’économie chinoise repose sur des stimulus Gouvernementaux qui reportent à plus tard les problèmes (explosion de la dette du crédit, forte réduction de la croissance) et leurs solutions / attention, la croissance de la chine à un impact considérables sur le cours mondial de toutes les matières premières …

Suite ici :

dimanche 4 décembre 2011

Reco pour la semaine du 5 Décembre – Pif dubitatif…


Salut à tous, Pif propose un nouveau point de passage (qui en fait couvrira les 15 derniers jours)

a) Le billet de Pif :

Pour faire simple Pif note :

- ambiance de fin du monde sur les marchés la semaine du 21 Novembre (sur-réaction baissière), l’UE étant sonné par l’extension à l’Italie de la crise Souveraine, le plantage du FESF, la difficulté à trouver une réponse politique commune/rassurante (BCE/eurobonds) aux problemes de l'UE. Aversion au risque à son maximum…

- Inversion de vapeur la semaine dernière (sur-réaction haussière des marchés), malgré l’entrée en récession de la zone euro, sur mise en avant par le couple Merkel/Sarkosy d’un projet de pacte de stabilisation simplifié (union budgétaire en zone euro). Un coup de main (de trésorerie) de la part des principales banques centrales de la planète, et des stats chômage US (inexplicablement !) favorables complètent le mouvement...

Tout ceci reste cependant ténu…

Plus de trucs délire ici :

dimanche 20 novembre 2011

Draft - Pif Hallucine …


Salut à tous, Pif en retrait du blog depuis 15 jours (10 jours à Rio, reprise au bureau, projets perso… bref, a nouveau difficile de tout concilier !).

Bon en tout cas Pif s’absente 10 jours au Brésil et revient dans une Europe sans-dessus dessous : Papandréou, Berlusconi dégagés, incendie sur les taux obligataires Italiens et Espagnols, gros départ de feu sur les taux Français, pas d’avancée sur les prochaines actions de la BCE et le fonctionnement/dotation du FESF, pas d’aide des pays émergents estomaqués que l’UE vienne leur demander qq Md€ alors que pour eux le seul guichet possible est celui du FMI, toujours pas de croissance aux USA et rien en Europe, Anglais et Américains qui flippent en comprenant (tardivement) que si l’euro explose, ça sera très très très mauvais pour leurs sociétés exportatrices et expositions bancaires, les Grecs (monde politique et économique) comprennent enfin que la vrai question n’est plus le soutien de la Grèce par l'UE, mais son maintien dans la zone euro à la suite de la foultitude de rendez-vous manqués avec le retour a l’équilibre budgétaire… Pif hallucine !!!

a) Refresh / la semaine du 14 novembre en accéléré :

- Marchés : taux de stress en forte hausse (Vix en hausse, décrochage DOW et bourses Européennes), défiance vis-à-vis de l’UE et de sa dette

- Italie : démission de Berlusconi remplacé par le technicien/économiste de l’UE Mario Monti / entrée en récession de l’Italie en Octobre selon Fitch

- Espagne : après l’Italie, c’est l’Espagne qui subie la pression des marchés. Hausse des taux d’émission obligataire à 7% cette semaine (sur une levée de 3,6 Md€) / rappel : un taux obligataire supérieur à 7% est jugé insoutenable et mène au défaut de règlement assez rapidement faute de prise en main par les organisations Européennes ou internationales … / l'Espagne redevient le maillon faible de l’UE faute de gouvernement solide/crédible. Phase de transition, élections, le prochain Gouvernement ne pourra pas prendre de mesures avant le mois de janvier 2012 …

- France : taux obligataires également en hausse (vers 4%). Ceux-ci ne correspondent plus à une note AAA…

Lire la suite ici :

dimanche 23 octobre 2011

Semaine du 17 Octobre : Eurogroupe kidnappé par le couple Merkel-Sarkosy, marchés hypnotisés par la danse du FESF, cygne noir Chinois …


Salut à tous, nouveau point de passage marchés par Pifthedog…

i) La semaine du 17 Octobre en résumé :

- Agences de notation : poursuite des tirs des destroyers US (agences de notation) contre les paquebots désarmés et remplis de civils Européens. L'Espagne se prend un sérieux pain, ça s’annonce mal pour la France, son budget 2012 et le déjà caduque programme (hahaha ! non chiffré !!) du parti socialiste pour les prochaines élections, via son gourou charismatique (hahaha, humour !) François Hollande…

- très très grosse attente, coté américain sur l’accouchement (douloureux) d’un FESF dopé aux amphétamines à la suite des réunions de l’euro groupe de ce week-end. Nombreuses fuites (Financial Time Deutschland, Guardian) allant dans le sens d’une dotation à hauteur de 1 000 Md€ voir 2 000 Md€. Problème : rien n’est joué …

- Cygne noir Chinois : petite musique en arrière fond, décélération de croissance, encore combien de temps avant l’explosion de la bulle immobilière ? et quid de la bulle du crédit aux sociétés d’état ?

- saison des résultats US pour l’instant mi figue mi raisin…

Vous devriez lire la suite ici:

dimanche 9 octobre 2011

updated : DOW/DAX/Gold - hausse ou baisse ? quoi faire ?


Salut à tous, nouvel essai de méthodologie de positionnement Dow/Dax/Gold (à savoir : 360° actu - Pifstress ratio - charts Dow, DAx, Gold et reco ...). C’est encore expérimental/perfectible et complétement artisanal, mais c'est aussi un début pour tenter de professionnaliser une décision d’investissement (en turbo put/call) et son amplitude …


i) la semaine passée (news/taux d’aversion au risque/Markets) :


les news (semaine du 3 Octobre) : Rien de neuf, sauf des rumeurs de marchés (mardi 4), confirmées ensuite (vendredi 7) par la BCE, de projet de recapitalisation coordonnée des banques de l’UE (gavées de dettes souveraines périmées !!!), une stat emploi US meilleure que prévu et l'attente d'un rendez-vous galant Sarkosy-Merckel dimanche 9 Octobre (pour statuer sur FESF/recapitalisations bancaires). les thématiques restent les mêmes qu'il y a deux semaines ...

pour plus de détails aller la : http://piflechien-piflechien.blogspot.com/2011/10/draft-retour-sur-la-semaine-du-3.html puis la : http://piflechien-piflechien.blogspot.com/2011/10/semaine-du-24-septembre-mutation-du.html

le taux d’aversion au risque ? le Pifstress-ratio redescend fortement à 60% (après presque 80% il y a une semaine) / le marché est donc dans une (relative) phase de dé-stressing et d’appréhension plus positive de l’avenir (sur effet annonce de recapitalisation des banques Européennes)

Markets ? point plancher mardi sur Dow (10 400 points), Dax (5 200 points) et CAC40 (2 800 points), les marchés se reprennent ensuite. Cette phase va-t-elle se poursuivre ? C’est toute la question …

Vous devriez lire la suite ici :

DRAFT - retour sur la semaine du 3 Octobre ...


Salut a tous, nouveau point hebdo de Pifthedog. Les variables de rang 1 et 2 sont celles qui déplacent les marchés à la hausse comme à la baisse des qu'il y a une nouvelle info. Elles sont volatiles et bougent régulièrement au fil de l'actualité. Mieux vaut donc bien les avoir en tête au quotidien pour piloter son portefeuille et essayer d'anticiper les crises... Non mentionné dans mon chart, la prochaine saison des trimestriels US qui va mettre un peu d'action/incertitude sur les bourses de la planète ...

Une semaine de transition, dans l’attente des trimestriels US, les thématiques restent les mêmes que celles de la semaine du 26 septembre (FESF, croissance, recapitalisation bancaire UE, Italie, cygne noir Chinois), à l’exception de la faillite organisée de Dexia…

i) la semaine du 3 Octobre en résumé :

- Toujours rien coté Grec, dérive du déficit à 8,5% contre les 7,4% agréés avec l’UE pour 2011. Retour de la Troïka à Athènes mais aucune décision car visiblement situation compliquée. Tout le monde attend le défaut mais en se demandant la forme qu’il prendra. Grosse interrogation sur l’opportunité du règlement de la prochaine tranche de 8Md€

- Toujours rien coté croissance. Report des prochains espoirs de croissance en zone UE au 2eme trimestre 2012, d’ici la on tourne à 0,1% par trimestre … Pour mémoire les USA devraient tourner à 1,3% sur le deuxième semestre 2011 et pas beaucoup plus après. Bref totalement insuffisant pour créer de l’emploi et ramener l’optimisme sur les marchés.

- FESF : poursuite du (lent) processus de validation, encore 3 pays doivent valider l’évolution du FESF (Pays-Bas, Slovénie et Pays-Baltes) avant de passer à du concret… Malgré tout, ça semble avancer dans la bonne direction.

Vous devriez lire la suite ici :

lundi 26 septembre 2011

Draft : INFLATION NON – DEFLATION OUI ! / Retour sur la semaine du 19 Septembre…


Salut à tous, nous sommes en train d’assister en direct à la victoire des forces déflationnistes (manque de croissance aux USA comme en Europe, pas d’inversion de tendance sur la courbe du chômage, incapacité des Démocrates/Républicains ou instances Européennes à trouver une solution pour éviter le crash des dettes souveraines) sur les forces inflationnistes (échecs de QE1 et 2, pas de QE3, renonciation pour l’instant de la FED…)

Nous voyons aussi en direct la crise, qui pour l’instant était purement financière (surendettement souverain, bilan des banques Européennes défaillant) passer du virtuel au réel (réactualisation à la baisse des stats de croissance 2011 pour les principales économies développées, downgrading des résultats des sociétés en Europe et USA, plans de licenciement qui seront activés si aucune trace de croissance d’ici la fin de l’année…)

Pif pense toujours que le monde s’enfonce …

a) synthèse hebdo / retour sur la semaine passée :

Bon, donc une semaine marquée par :

- l’absence d’avancées lors de la réunion des Ministres Européens à Wroclaw. Timothy Geithner renvoyé dans ses filets sans ménagement (WE du 17) par la ministre de l’économie Autrichienne et JC Trichet / Aucune avancée sur le cas Grec et la solution à lui apporter à l’échelon Européen

- Très grosse déconvenue au comité FOMC de la FED (mercredi 21) : aucun QE3 n’a été annoncé. A la place la FED lance une obscure opération de rotation de maturités des dettes de la FED (400Md$ de bonds) qui fait paniquer les marchés en fin de semaine, les oriente vers la déflation et laisse les citoyens américains ultra dubitatifs. L’opération Twist (déjà réalisée en 1961 par la FED) est censée maintenir très bas la courbe des taux d’intérêts US, qui est déjà très basse ! (voir négative en taux réels …). Désagréable impression que les instances de la FED reconnaissent l’échec de QE2 et ont renoncé à prendre toute nouvelle initiative face à une nouvelle crise qui se profile à l’échelle mondiale…

- poursuite du mouvement international de défiance des investisseurs dans les banques Européennes et particulièrement Françaises (voir commentaire de Mohamed El-Erian de l’influent Fonds US PIMCO sur le site du financial time, jeudi 22), au regard des expositions souveraines sur la Grèce et l’Italie. Communication chaotique sur le sujet entre instances européennes (Michel Barnier), gouvernementales (Christian Noyer) et DG des banques Françaises (Baudouin Prot). Poursuite en parallèle du travail de communication allant dans le sens d’un défaut de la Grèce (commentaire vendredi 23 de Klaas Knot, responsable néerlandais de la BCE) à plus ou moins court terme…

- Toujours pas de croissance / c’est au tour du FMI de dégrader ses prévisions de croissance pour 2012-2014 / Révision également des perspectives de croissance Françaises (deuxième place en importance économique dans la zone euro), PIB abaissé à 2% sur 2013, 2014 et 2015 (contre 2,5% précédemment) / pour mémoire croissance nulle au deuxième trimestre 2011.

Vous devriez lire la suite ici :

dimanche 7 août 2011

DRAFT / SAUVE QUI PEUT - le mot de PIF (live from Lusitanie) – 7 Aout 2011

Oyez, oyez !!! La fin du monde est pour demain ! Faites des réserves d’essence, de gâteaux secs Bretons (mère Poulard !!!), de viande lyophilisée et d’eau en bouteille ; le monde à la Mad Max c’est pour la semaine prochaine !!!! Enfer ! Damnation ! Malédiction ! le monde va s’arrêter de tourner, la lune va s’effondrer sur la terre, le soleil va s’éteindre, les morts se relever de leurs tombes et envahir les villes (comme dans walking dead !!!), Godzilla sortir de la mer (super énervé) et dévaster Tokyo (que Fukushima a épargné !!!), la peste se répandre sur le monde civilisé et le réduire à néant …

Que faut-il faire ? se suicider ? se retirer dans les montagnes ? que non !!! il faut boire frais (du ouzo avec des glaçons), lire Piflechien (c’est bien) et se calmer (ben non, Nostradamus n’a jamais prédit la fin du monde par overdose de dette souveraine combinée à une méga récession bis aux USA).

Vous devriez lire la suite ici ! :

jeudi 30 décembre 2010

Pause ! Bonnes fêtes à tous


Woué woué woué ! Pif finit l’année 2010 au calme dans le sud de l'Italie. Plus de 2 000 pages vues, c'est un joli début pour le blog l'Annexe (à peine trois mois d'existence !) et Pif vous remercie tous pour votre assiduité...

Pif vous souhaite donc de bonnes fêtes de fin d'année et vous donne rendez vous début 2011 pour ses (il l'espère) bons conseils et la suite de sa (passionnante) chronique de quadri-investissement...

Voila, voila, à très bientôt

Piflechien

http://www.pompeionline.net/pompeii/