Affichage des articles dont le libellé est moody’s. Afficher tous les articles

dimanche 18 décembre 2011

"Les agences de notation sont devenues franchement incompréhensibles et irrationnelles, à l’image de jeunes demoiselles victimes de leurs règles … »


"Les agences de notation sont devenues franchement incompréhensibles et irrationnelles, à l’image de jeunes demoiselles victimes de leurs règles … » (Citation de Pifthedog inspirée de celle de Baroin)

Salut a tous, Pif de retour pour son inénarrable exercice d’analyse comparative des cours de DOW, DAX, Eurodollar, WTI et Gold … / retour sur la semaine du 12 Décembre

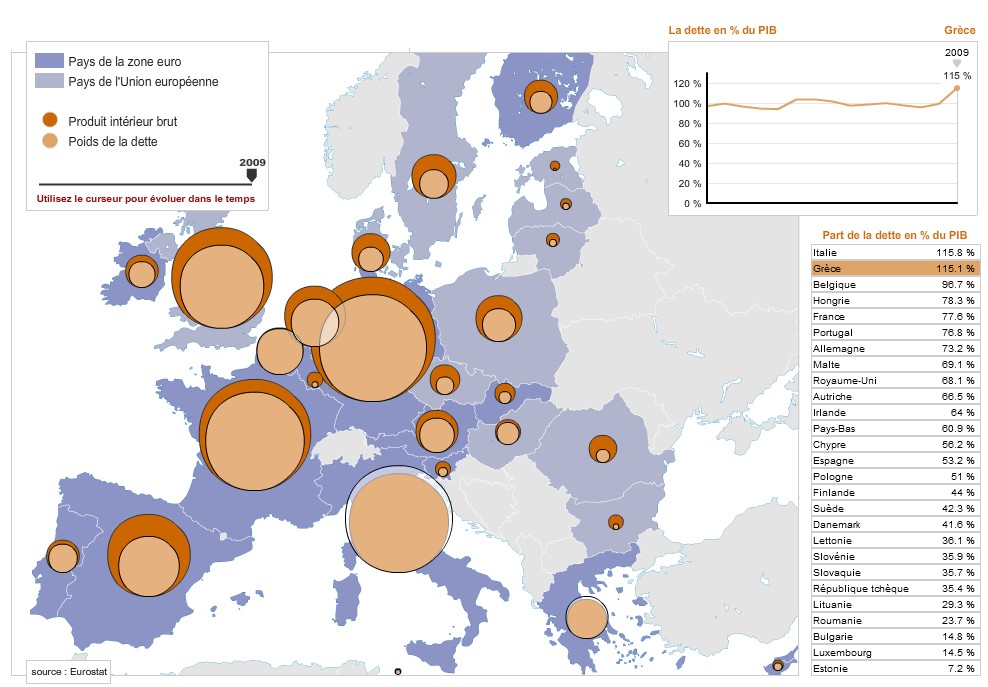
Le mot de Pif : nouvelles vague de stress sur les marchés. Les effets de l’accord de Bruxelles concernant l’intégration/stabilisation budgétaire en zone Euro ont fait long feu, rien sur le front monétaire US (FED), pas de QE3, perspectives économiques toujours sombres pour 2012 en Europe, après les Allemands la semaine dernières ( contre USA), les Français montent au créneau pour dénoncer la partialité des agences de notation concernant le cas Anglais (mais aussi pour changer de discours sur le AAA présenté precedemment comme le graal Franco-Français …)

A) Pif Note sur la semaine passée (celle du 12 Décembre) :

- relativisation générale par les agences de notation de l’accord de Bruxelles du 9 Décembre (malgré le succès politique qu’il représente pour l’UE). Celui-ci est jugé « non décisif », pas de solution trouvée au problème de solvabilité des états, aucun fonds doté, hausse de pression sur les notes souveraines et les couts de financement jugées inévitables, choc récessionniste probable, crises continuelles et d’importance croissantes avant qu’une solution ne soit trouvée…

- La perte du AAA Français devient tangible pour le monde politique et les médias nationaux. Changement de ton du Gouvernement sur le sujet (le AAA n’est plus un argument de campagne mais une contrainte de plus a gérer) / François Hollande fait marrer tout le monde en expliquant que si c’était lui qui avait négocié l’accord du 9 Décembre à Bruxelles, il aurait été bien plus fort que Sarkozy en imposant a Angela Merkel l’introduction d’Eurobonds, la possibilité d’intervention de la BCE et dernier ressort et la dotation d’un FESF. Trop fort ce Hollande …

- énervement Français (après les Allemands la semaine dernière) sur la partialité des agences de notation concernant le cas Anglais. Passes d’arme violentes par déclarations politiques Françaises (Noyer, Fillon) et presse anglaise interposée (FT, time).

Vous devriez lire la suite ici :

Vendredi 16 : La situation économique de la Grande-Bretagne est très préoccupante ...


... et on préfère en ce moment être Français que Britannique (CF le jeune Baroin !!!)

Salut à tous, ci-joint le point d’étape hebdo de vendredi 16 Décembre, publié un peu à la bourre …

A) Macro - éléments nouveaux :

- INSEE : la France et la zone Euro sont entrées dans leur premier trimestre de récession. Prévisions pour la France : Q4011 à – 0,2% et Q1012 à -0,1%, Q2012 +0,1%. Sarkosy table sur 1% de croissance en 2012 / entre 0% et 0,5% semble plus probable …

- déclaration de Mr Baroin, Ministre des Finances Français : la situation économique de la Grande-Bretagne est aujourd'hui très préoccupante et on préfère être français que britannique en ce moment. "La dégradation (de la France) ne me paraît pas justifiée au regard des fondamentaux économiques. Ou alors, il faudrait qu'elles (les agences) commencent par dégrader le Royaume-Uni qui a plus de déficits, autant de dettes, plus d'inflation, moins de croissance que nous et dont le crédit s'effondre" Ces declarations font suite a celles (jeudi) de Noyer (Gouverneur de la Banque de France) qui sont du mm tonneau...

- Presse Britannique : la presse britannique a jugé les propos de Christian Noyer scandaleux. "Ce n'est pas le rôle du gouverneur d'une banque centrale d'encourager l'abaissement de la note d'un autre pays", affirme ainsi vendredi The Times.

- vote de confiance des députés Italiens sur le plan de rigueur national

- Agences de notation : Fitch a annoncé jeudi soir qu'elle abaissait la note de six grandes banques: Barclays, Crédit Suisse et Deutsche Bank reculant de deux crans, et Bank of America, BNP Paribas et Goldman Sachs d'un cran. Vendredi soir, Fitsh confirme la notte 'AAA' de la France mais avec mise sous surveillance négative

B) Sentiment de marché : convalescence après un début de semaine catastrophique…

CAC40 : faibles volumes / peu amplitudes, centré 3 000 points / la reprise de l’euro (qui repasse au-dessus de 1,30) ramène de l’espoir et relativise les dernières mauvaises nouvelles (entré en légère récession de la France, et menace de downgrading de dette des pays de l’Union) / stabilisation métaux précieux et pétrole… / par contre la clôture US (ouverture en hausse, fin de séance à zéro) risque d’amener de la volatilité lundi matin …

Vous devriez lire la suite ici :

dimanche 4 décembre 2011

Reco pour la semaine du 5 Décembre – Pif dubitatif…


Salut à tous, Pif propose un nouveau point de passage (qui en fait couvrira les 15 derniers jours)

a) Le billet de Pif :

Pour faire simple Pif note :

- ambiance de fin du monde sur les marchés la semaine du 21 Novembre (sur-réaction baissière), l’UE étant sonné par l’extension à l’Italie de la crise Souveraine, le plantage du FESF, la difficulté à trouver une réponse politique commune/rassurante (BCE/eurobonds) aux problemes de l'UE. Aversion au risque à son maximum…

- Inversion de vapeur la semaine dernière (sur-réaction haussière des marchés), malgré l’entrée en récession de la zone euro, sur mise en avant par le couple Merkel/Sarkosy d’un projet de pacte de stabilisation simplifié (union budgétaire en zone euro). Un coup de main (de trésorerie) de la part des principales banques centrales de la planète, et des stats chômage US (inexplicablement !) favorables complètent le mouvement...

Tout ceci reste cependant ténu…

Plus de trucs délire ici :

dimanche 20 novembre 2011

Draft - Pif Hallucine …


Salut à tous, Pif en retrait du blog depuis 15 jours (10 jours à Rio, reprise au bureau, projets perso… bref, a nouveau difficile de tout concilier !).

Bon en tout cas Pif s’absente 10 jours au Brésil et revient dans une Europe sans-dessus dessous : Papandréou, Berlusconi dégagés, incendie sur les taux obligataires Italiens et Espagnols, gros départ de feu sur les taux Français, pas d’avancée sur les prochaines actions de la BCE et le fonctionnement/dotation du FESF, pas d’aide des pays émergents estomaqués que l’UE vienne leur demander qq Md€ alors que pour eux le seul guichet possible est celui du FMI, toujours pas de croissance aux USA et rien en Europe, Anglais et Américains qui flippent en comprenant (tardivement) que si l’euro explose, ça sera très très très mauvais pour leurs sociétés exportatrices et expositions bancaires, les Grecs (monde politique et économique) comprennent enfin que la vrai question n’est plus le soutien de la Grèce par l'UE, mais son maintien dans la zone euro à la suite de la foultitude de rendez-vous manqués avec le retour a l’équilibre budgétaire… Pif hallucine !!!

a) Refresh / la semaine du 14 novembre en accéléré :

- Marchés : taux de stress en forte hausse (Vix en hausse, décrochage DOW et bourses Européennes), défiance vis-à-vis de l’UE et de sa dette

- Italie : démission de Berlusconi remplacé par le technicien/économiste de l’UE Mario Monti / entrée en récession de l’Italie en Octobre selon Fitch

- Espagne : après l’Italie, c’est l’Espagne qui subie la pression des marchés. Hausse des taux d’émission obligataire à 7% cette semaine (sur une levée de 3,6 Md€) / rappel : un taux obligataire supérieur à 7% est jugé insoutenable et mène au défaut de règlement assez rapidement faute de prise en main par les organisations Européennes ou internationales … / l'Espagne redevient le maillon faible de l’UE faute de gouvernement solide/crédible. Phase de transition, élections, le prochain Gouvernement ne pourra pas prendre de mesures avant le mois de janvier 2012 …

- France : taux obligataires également en hausse (vers 4%). Ceux-ci ne correspondent plus à une note AAA…

Lire la suite ici :

dimanche 23 octobre 2011

Semaine du 17 Octobre : Eurogroupe kidnappé par le couple Merkel-Sarkosy, marchés hypnotisés par la danse du FESF, cygne noir Chinois …


Salut à tous, nouveau point de passage marchés par Pifthedog…

i) La semaine du 17 Octobre en résumé :

- Agences de notation : poursuite des tirs des destroyers US (agences de notation) contre les paquebots désarmés et remplis de civils Européens. L'Espagne se prend un sérieux pain, ça s’annonce mal pour la France, son budget 2012 et le déjà caduque programme (hahaha ! non chiffré !!) du parti socialiste pour les prochaines élections, via son gourou charismatique (hahaha, humour !) François Hollande…

- très très grosse attente, coté américain sur l’accouchement (douloureux) d’un FESF dopé aux amphétamines à la suite des réunions de l’euro groupe de ce week-end. Nombreuses fuites (Financial Time Deutschland, Guardian) allant dans le sens d’une dotation à hauteur de 1 000 Md€ voir 2 000 Md€. Problème : rien n’est joué …

- Cygne noir Chinois : petite musique en arrière fond, décélération de croissance, encore combien de temps avant l’explosion de la bulle immobilière ? et quid de la bulle du crédit aux sociétés d’état ?

- saison des résultats US pour l’instant mi figue mi raisin…

Vous devriez lire la suite ici:

dimanche 9 octobre 2011

updated : DOW/DAX/Gold - hausse ou baisse ? quoi faire ?


Salut à tous, nouvel essai de méthodologie de positionnement Dow/Dax/Gold (à savoir : 360° actu - Pifstress ratio - charts Dow, DAx, Gold et reco ...). C’est encore expérimental/perfectible et complétement artisanal, mais c'est aussi un début pour tenter de professionnaliser une décision d’investissement (en turbo put/call) et son amplitude …


i) la semaine passée (news/taux d’aversion au risque/Markets) :


les news (semaine du 3 Octobre) : Rien de neuf, sauf des rumeurs de marchés (mardi 4), confirmées ensuite (vendredi 7) par la BCE, de projet de recapitalisation coordonnée des banques de l’UE (gavées de dettes souveraines périmées !!!), une stat emploi US meilleure que prévu et l'attente d'un rendez-vous galant Sarkosy-Merckel dimanche 9 Octobre (pour statuer sur FESF/recapitalisations bancaires). les thématiques restent les mêmes qu'il y a deux semaines ...

pour plus de détails aller la : http://piflechien-piflechien.blogspot.com/2011/10/draft-retour-sur-la-semaine-du-3.html puis la : http://piflechien-piflechien.blogspot.com/2011/10/semaine-du-24-septembre-mutation-du.html

le taux d’aversion au risque ? le Pifstress-ratio redescend fortement à 60% (après presque 80% il y a une semaine) / le marché est donc dans une (relative) phase de dé-stressing et d’appréhension plus positive de l’avenir (sur effet annonce de recapitalisation des banques Européennes)

Markets ? point plancher mardi sur Dow (10 400 points), Dax (5 200 points) et CAC40 (2 800 points), les marchés se reprennent ensuite. Cette phase va-t-elle se poursuivre ? C’est toute la question …

Vous devriez lire la suite ici :

DRAFT - retour sur la semaine du 3 Octobre ...


Salut a tous, nouveau point hebdo de Pifthedog. Les variables de rang 1 et 2 sont celles qui déplacent les marchés à la hausse comme à la baisse des qu'il y a une nouvelle info. Elles sont volatiles et bougent régulièrement au fil de l'actualité. Mieux vaut donc bien les avoir en tête au quotidien pour piloter son portefeuille et essayer d'anticiper les crises... Non mentionné dans mon chart, la prochaine saison des trimestriels US qui va mettre un peu d'action/incertitude sur les bourses de la planète ...

Une semaine de transition, dans l’attente des trimestriels US, les thématiques restent les mêmes que celles de la semaine du 26 septembre (FESF, croissance, recapitalisation bancaire UE, Italie, cygne noir Chinois), à l’exception de la faillite organisée de Dexia…

i) la semaine du 3 Octobre en résumé :

- Toujours rien coté Grec, dérive du déficit à 8,5% contre les 7,4% agréés avec l’UE pour 2011. Retour de la Troïka à Athènes mais aucune décision car visiblement situation compliquée. Tout le monde attend le défaut mais en se demandant la forme qu’il prendra. Grosse interrogation sur l’opportunité du règlement de la prochaine tranche de 8Md€

- Toujours rien coté croissance. Report des prochains espoirs de croissance en zone UE au 2eme trimestre 2012, d’ici la on tourne à 0,1% par trimestre … Pour mémoire les USA devraient tourner à 1,3% sur le deuxième semestre 2011 et pas beaucoup plus après. Bref totalement insuffisant pour créer de l’emploi et ramener l’optimisme sur les marchés.

- FESF : poursuite du (lent) processus de validation, encore 3 pays doivent valider l’évolution du FESF (Pays-Bas, Slovénie et Pays-Baltes) avant de passer à du concret… Malgré tout, ça semble avancer dans la bonne direction.

Vous devriez lire la suite ici :

dimanche 18 septembre 2011

Draft - Le commentaire de Pif / Retour sur la semaine passée (celle du 12 Septembre)


Salut à tous ? faut il se replacer sur les marchés ? les actions sont elles super pas chères comme l'annonce la presse spécialisée Franco-Française ? Faut il vendre son or alors qu'il consolide ? Ben non, surtout pas. Pif est très pessimiste et a la très désagréable impression que le monde s’enfonce... Pif note: aucune amélioration macro (USA et Europe) et concernant le douloureux cas Grec, chacun campe sur ses positions. L’hypothèse d’expulsion de la Grèce de la zone Euro prend de l’ampleur sous le lead Allemand (même si elle se traduira par un effet dévastateur sur les comptes des banques Européennes). La perte du triple A US passe momentanément au second plan mais les marchés vont fatalement y revenir… Dans ce contexte Pif ne comprend pas la hausse récente des marchés action, la consolidation de Gold et conseille la plus extrême prudence (à la limite restez liquide) Seul point positif, la (court-termiste) solution de mise à disposition de cash par les banques centrales US, Japonaises et UK afin d’alléger la pression sur l'interbancaire Européen.

Synthèse hebdo ci-après…

Vous devriez lire la suite ici :

dimanche 17 juillet 2011

revue hebdo - semaine du 11 juillet

Salut à tous, nouveau point hebdo par Piflechien. la semaine en résumé ? taux d’inquiétude en forte hausse… irresponsabilité politique aux USA sur le plafond de la dette publique, cacophonie en Europe après le sabotage réussi par le Moody’s du premier projet de récupération de la Grèce (qui est en chute libre depuis 10 jours), poursuite de la hausse des réserves de change de la banque nationale Chinoise, issue de l’export et poussée par un Yuan sous-évalué…

a) la semaine en bullet points :


- UE – dette souveraine : retour à la case départ dans la recherche d’une solution au financement de la Grèce après l’invalidation par le Moody ‘s du schéma Français de roll over obligataire. Nouvelle cacophonie dans l’Euro groupe (sommet extraordinaire ou pas ? quand ?). La solution Allemande du défaut partiel Grec (rééchelonnement de la dette du pays, et/ou rachat partiel via un Fonds de secours financier de la zone euro) semble prendre le dessus. Prise de mesures préventives anti-contagion et anti nuisance des agences de notation US à Rome. Adoption d’un plan d’austérité d’urgence (après coup de téléphone musclé Merckel - Berlusconi) / stress tests bancaires UE  non événement, pas de tsunami …

- UE – Grèce/Portugal : la macro de la Grèce est défavorable au premier semestre 2011 (dérapage du déficit budgétaire à 12,8Md€ au lieu des 10 Md€ agréé avec l’UE/FMI). Macro du Portugal pas terrible non plus, récessions de -2,3% et -1,7% attendues sur 2011 et 2012, cependant pas trop loin du consensus UE/FMI


- Poursuite du travail de sape des agences de notation. le Moody’s passe la dette de l’Irlande en « junk bonds » (obligations pourries) mardi (décision incompréhensible et contestable selon la Commission Européenne), Fitch abaisse la note de la Grèce mercredi. Commentaires off des diplomates Européen : les agences de notation, de façon irresponsable, rendent les choses plus difficiles, voir irrattrapables pour les petits pays de l’Union. Cela s’explique par le fait qu’elles sont nord-américaines, que leurs priorités sont cachées et hostiles à ce qui se passe en Europe. De plus, elles fonctionnent de façon très mécanique avec des modèles primaires, indignes d’étudiants en première année d’économie…

- Toujours pas d’accord entre républicains et démocrates sur le relèvement de la dette publique US. La pression monte, tout le monde monte au créneau : Obama, les Chinois premiers détenteurs d’US bonds et le Moody’s qui menace jeudi d’abaisser la note de la dette souveraine nationale faute d’accord crédible…


- Malgré ses problèmes d’inflation, de bulle immobilière et du crédit, la Chine et son commerce se portent bien. Les réserves de change sont encore en hausse pour le premier semestre 2011 à 3,2Md$ (+ 30% comparé à 2010)

more here :

dimanche 10 juillet 2011

Semaine du 5 juillet : PAS COOL !


Et ouaip, nouveau point de passage de PIFthedog. Quoi acheter ?ou placer son modeste pécule ? doit on dormir sur un lingot d’or, un baril de pétrole, une obligation souveraine suisse, ou une portion de multinationale US implantée dans le monde émergent ? l’inflation vient elle ronger vos sous quand vous dormez ? L’angoisse du monde contemporain, capitaliste et libéral est à son comble … Heureusement « Pif is here » tel un phare dans la tempête, avec ses observations/reco magiques (enfin, il espère !!!)

Bon alors, quoi de neuf sur les marchés ? Ben en fait Pif note que ça va (très) mal cette semaine … Le Moody’s gonfle tout le monde, le paquebot US s’envase un peu plus (grâce aux stats chômage de juin complètement nazes) et par ailleurs très gros amoncellement de nuages creignos (et inflationnistes) sur la Chine…

more here :